Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Ist Erfolg gleich Gewinn?
Die Frage, ob Erfolg gleich Gewinn ist, ist eine komplexe und vielschichtige Frage. Erfolg kann auf verschiedene Arten definiert werden und für manche Menschen bedeutet Erfolg finanzieller Gewinn, während für andere Erfolg persönliche Zufriedenheit, berufliche Anerkennung oder das Erreichen von Zielen bedeuten kann. Gewinn hingegen bezieht sich in der Regel auf finanzielle Vorteile oder den Überschuss, der nach Abzug der Kosten bleibt. Es ist möglich, erfolgreich zu sein, ohne finanziellen Gewinn zu erzielen, und umgekehrt kann man finanziellen Gewinn erzielen, ohne unbedingt erfolgreich zu sein. Letztendlich hängt es von der individuellen Definition von Erfolg und Gewinn ab, ob sie als gleichwertig betrachtet werden können. **
Kein Erfolg ohne Schmerz.
Der Spruch 'Kein Erfolg ohne Schmerz' bedeutet, dass Erfolg oft harte Arbeit und Opfer erfordert. Man muss manchmal über seine Grenzen hinausgehen und sich durch schwierige Situationen kämpfen, um seine Ziele zu erreichen. Der Schmerz kann körperlich oder emotional sein, aber am Ende lohnt es sich, wenn man sein Ziel erreicht hat. Es ist wichtig, sich bewusst zu machen, dass Rückschläge und Herausforderungen zum Prozess des Erfolgs dazugehören. **

Ähnliche Suchbegriffe für Ohne Erfolg
Top-Angebote
Produkte zum Begriff Ohne Erfolg:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Erfolg im Rechnungswesen?
Was versteht man unter Erfolg im Rechnungswesen? Erfolg im Rechnungswesen bezieht sich darauf, wie effektiv ein Unternehmen seine finanziellen Ziele erreicht. Dies kann durch die Steigerung von Umsätzen, die Senkung von Kosten, die Maximierung des Gewinns oder die Verbesserung der Liquidität erreicht werden. Erfolg im Rechnungswesen kann auch bedeuten, dass ein Unternehmen seine finanziellen Verpflichtungen erfüllt und eine solide finanzielle Grundlage für zukünftiges Wachstum schafft. Letztendlich ist Erfolg im Rechnungswesen ein Maß dafür, wie gut ein Unternehmen seine finanziellen Ressourcen verwaltet und seine langfristigen Ziele erreicht. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **

Wie können Kosten und Erträge in einer Gewinn- und Verlustrechnung gegenübergestellt werden, um den finanziellen Erfolg eines Unternehmens zu analysieren?
In einer Gewinn- und Verlustrechnung werden alle Kosten, wie z.B. Materialkosten, Personalkosten und Mietkosten, auf der Aufwandsseite aufgeführt. Auf der Ertragsseite werden alle Einnahmen, wie z.B. Umsatzerlöse und Zinserträge, aufgeführt. Durch Vergleich der Gesamtkosten mit den Gesamterträgen kann der finanzielle Erfolg eines Unternehmens analysiert werden. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Ohne Erfolg:
-
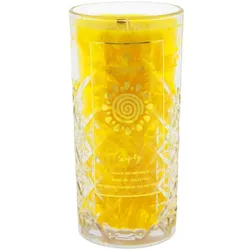
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Erfolg gleich Gewinn?
Die Frage, ob Erfolg gleich Gewinn ist, ist eine komplexe und vielschichtige Frage. Erfolg kann auf verschiedene Arten definiert werden und für manche Menschen bedeutet Erfolg finanzieller Gewinn, während für andere Erfolg persönliche Zufriedenheit, berufliche Anerkennung oder das Erreichen von Zielen bedeuten kann. Gewinn hingegen bezieht sich in der Regel auf finanzielle Vorteile oder den Überschuss, der nach Abzug der Kosten bleibt. Es ist möglich, erfolgreich zu sein, ohne finanziellen Gewinn zu erzielen, und umgekehrt kann man finanziellen Gewinn erzielen, ohne unbedingt erfolgreich zu sein. Letztendlich hängt es von der individuellen Definition von Erfolg und Gewinn ab, ob sie als gleichwertig betrachtet werden können. **
-
Kein Erfolg ohne Schmerz.
Der Spruch 'Kein Erfolg ohne Schmerz' bedeutet, dass Erfolg oft harte Arbeit und Opfer erfordert. Man muss manchmal über seine Grenzen hinausgehen und sich durch schwierige Situationen kämpfen, um seine Ziele zu erreichen. Der Schmerz kann körperlich oder emotional sein, aber am Ende lohnt es sich, wenn man sein Ziel erreicht hat. Es ist wichtig, sich bewusst zu machen, dass Rückschläge und Herausforderungen zum Prozess des Erfolgs dazugehören. **
-
Was versteht man unter Erfolg im Rechnungswesen?
Was versteht man unter Erfolg im Rechnungswesen? Erfolg im Rechnungswesen bezieht sich darauf, wie effektiv ein Unternehmen seine finanziellen Ziele erreicht. Dies kann durch die Steigerung von Umsätzen, die Senkung von Kosten, die Maximierung des Gewinns oder die Verbesserung der Liquidität erreicht werden. Erfolg im Rechnungswesen kann auch bedeuten, dass ein Unternehmen seine finanziellen Verpflichtungen erfüllt und eine solide finanzielle Grundlage für zukünftiges Wachstum schafft. Letztendlich ist Erfolg im Rechnungswesen ein Maß dafür, wie gut ein Unternehmen seine finanziellen Ressourcen verwaltet und seine langfristigen Ziele erreicht. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Ohne Erfolg
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Wie können Kosten und Erträge in einer Gewinn- und Verlustrechnung gegenübergestellt werden, um den finanziellen Erfolg eines Unternehmens zu analysieren?
In einer Gewinn- und Verlustrechnung werden alle Kosten, wie z.B. Materialkosten, Personalkosten und Mietkosten, auf der Aufwandsseite aufgeführt. Auf der Ertragsseite werden alle Einnahmen, wie z.B. Umsatzerlöse und Zinserträge, aufgeführt. Durch Vergleich der Gesamtkosten mit den Gesamterträgen kann der finanzielle Erfolg eines Unternehmens analysiert werden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.